문진석 의원, “중소기업 이자부담 완화 위한 한은 금융중개지원대출, 시중은행은 `23년부터 금리경감폭 대폭 낮췄다”
- 중앙정부 · 국회 / 홍종수 기자 / 2026-09-15 19:35:02


문진석 의원, “금리경감폭 지속감소, 중소기업 이자부담 줄이겠다는 취지에 불부합해 … 제도 재구조화 필요”
[코리아 이슈저널=홍종수 기자] 더불어민주당 문진석(재선, 충남 천안시갑)이 한국은행에서 제출받은 자료에 따르면, 중소기업 대출 부담을 낮추기 위해 도입된 금융중개지원대출의 실제 금리경감폭이 2023년부터 우하향하고 있는 것으로 나타났다.
금융중개지원대출은 시중은행의 중소기업 대출 시 한은의 저리자금을 지원하는 제도로, 무역금융지원, 신성장‧일자리지원, 지방중소기업지원, 한시특별지원(`24~`26년) 등으로 구성된다.
구체적인 산식은 시중은행의 자체 조달금리에서 금융중개지원대출 지원금리를 감하고, 대출금 중 금융중개지원대출이 차지하는 비율, 그 외 은행별 스프레드 등을 고려해 최종 금리경감폭을 산정한다.
그런데 무역금융지원 금리경감폭은 2022년 평균 61.5bp에서 2023년 65bp, 2024년 47.7bp, 2025년 51.4bp로 하락세를 보였다.
또한 신성장‧일자리지원은 2022년 96.8bp에서 2023년 71.7bp, 2024년 48.6bp, 2025년 44.6bp로 절반 이하 수준으로 급락했으며, 지방중소기업지원도 2022년 74.2bp에서 2023년 46.9bp, 2024년 38bp, 2025년 38.8bp로 장기적인 우하향 추세를 보였다. 단지 한시특별지원만이 2024년 77.4bp에서 2025년 105.1bp로 금리경감폭이 상향했다.
문제는 금융중개지원대출 이자가 2022년 이후 급상승했다가 2023년 이후에는 하락 추세로 돌아섰는데도 시중은행의 금리경감폭은 지속적으로 줄어들었다는 데 있다. 지원금리는 2022년 0.86%였다가 금리 인상을 계기로 2023년 평균 1.99%로 상승했고, 2024년부터는 기준금리 인하를 반영해 2024년 1.92%, 2025년 1.14%로 하락했다.
금융중개지원대출 산식 상 조달금리에 맞춰 지원금리가 하락하면 금리경감폭이 유지되거나 증가해야 하는데, 시중은행이 공개하지 않는 개별 스프레드가 과도하게 적용돼 금리경감폭이 낮아졌다는 것이 문 의원의 주장이다.
특히 2023년 금리 인상기는 물론 이후 금리 인하기에도 신성장‧일자리지원, 지방중소기업지원대출은 3년 연속 금리경감폭을 줄어들었다는 점에서 제도 취지가 은행의 재량권에 의해 왜곡되고 있다는 입장이다.
문진석 의원은 “금융중개지원대출제도의 취지를 고려할 때 은행의 스프레드를 과도하게 인정하는 것은 시중은행의 제도 악용을 유발할 소지가 있다”면서 “중소기업의 이자 부담을 줄여주자는 취지에 맞게 제도를 재구조화할 필요가 있다”고 강조했다.
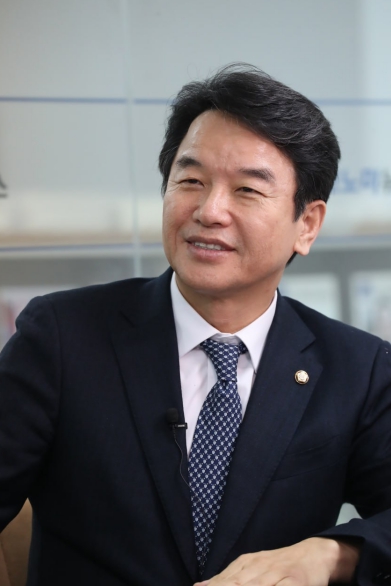 |
| ▲ 더불어민주당 문진석(재선, 충남 천안시갑) |
[코리아 이슈저널=홍종수 기자] 더불어민주당 문진석(재선, 충남 천안시갑)이 한국은행에서 제출받은 자료에 따르면, 중소기업 대출 부담을 낮추기 위해 도입된 금융중개지원대출의 실제 금리경감폭이 2023년부터 우하향하고 있는 것으로 나타났다.
금융중개지원대출은 시중은행의 중소기업 대출 시 한은의 저리자금을 지원하는 제도로, 무역금융지원, 신성장‧일자리지원, 지방중소기업지원, 한시특별지원(`24~`26년) 등으로 구성된다.
구체적인 산식은 시중은행의 자체 조달금리에서 금융중개지원대출 지원금리를 감하고, 대출금 중 금융중개지원대출이 차지하는 비율, 그 외 은행별 스프레드 등을 고려해 최종 금리경감폭을 산정한다.
그런데 무역금융지원 금리경감폭은 2022년 평균 61.5bp에서 2023년 65bp, 2024년 47.7bp, 2025년 51.4bp로 하락세를 보였다.
또한 신성장‧일자리지원은 2022년 96.8bp에서 2023년 71.7bp, 2024년 48.6bp, 2025년 44.6bp로 절반 이하 수준으로 급락했으며, 지방중소기업지원도 2022년 74.2bp에서 2023년 46.9bp, 2024년 38bp, 2025년 38.8bp로 장기적인 우하향 추세를 보였다. 단지 한시특별지원만이 2024년 77.4bp에서 2025년 105.1bp로 금리경감폭이 상향했다.
문제는 금융중개지원대출 이자가 2022년 이후 급상승했다가 2023년 이후에는 하락 추세로 돌아섰는데도 시중은행의 금리경감폭은 지속적으로 줄어들었다는 데 있다. 지원금리는 2022년 0.86%였다가 금리 인상을 계기로 2023년 평균 1.99%로 상승했고, 2024년부터는 기준금리 인하를 반영해 2024년 1.92%, 2025년 1.14%로 하락했다.
금융중개지원대출 산식 상 조달금리에 맞춰 지원금리가 하락하면 금리경감폭이 유지되거나 증가해야 하는데, 시중은행이 공개하지 않는 개별 스프레드가 과도하게 적용돼 금리경감폭이 낮아졌다는 것이 문 의원의 주장이다.
특히 2023년 금리 인상기는 물론 이후 금리 인하기에도 신성장‧일자리지원, 지방중소기업지원대출은 3년 연속 금리경감폭을 줄어들었다는 점에서 제도 취지가 은행의 재량권에 의해 왜곡되고 있다는 입장이다.
문진석 의원은 “금융중개지원대출제도의 취지를 고려할 때 은행의 스프레드를 과도하게 인정하는 것은 시중은행의 제도 악용을 유발할 소지가 있다”면서 “중소기업의 이자 부담을 줄여주자는 취지에 맞게 제도를 재구조화할 필요가 있다”고 강조했다.
[ⓒ 코리아 이슈저널. 무단전재-재배포 금지]